この記事について:男性専用の匿名掲示板OTOCOの編集部が、公開されている情報や読者の声をもとにまとめています。制度や金額などは執筆時点の情報です。最新の内容は各公式サイトでご確認ください。
この記事のポイント
- 新NISAは、投資で出た利益に税金がかからない口座の制度で、2024年1月に始まった
- 年間の投資枠はつみたて投資枠120万円・成長投資枠240万円の合計360万円、生涯の非課税保有限度額は1,800万円
- 非課税になるのは利益への税金で、元本が保証されるわけではない。値下がりして元本を割ることもある
- 生活費の備えを残したうえで、無理のない金額から。制度の最新情報は金融庁の案内で確認する
昼休み、隣の席から「新NISA、もう始めた?」という声が聞こえてくる。自分に話しかけられたわけじゃないのに、なんとなく居心地が悪い。
その夜、ベッドの中で証券会社のページを開いてみる。投資信託、インデックス、信託報酬。知らない言葉が並んでいて、3分でそっと閉じる。
投資は怖い。でも、何もしないのもそれはそれで不安。新NISAについて気になっている男性の多くは、たぶんこの中途半端な場所に立っています。
この記事では、新NISAの仕組みを、なるべく専門用語を減らして整理します。何を買えばいいか、という話はしません。どの商品を選ぶかは人それぞれの状況次第で、ここで決められるものではないからです。その代わり、「始める前に分かっていれば迷わなかったこと」を中心に書いていきます。
新NISAをひと言でいうと、「利益に税金がかからない箱」
まず、ここだけ押さえておけば大丈夫です。新NISAは、投資商品の名前ではありません。
ふだん、株や投資信託で利益が出ると、その利益には約20%の税金がかかります(所得税と住民税を合わせて20.315%)。新NISAは、この税金がかからない特別な口座の制度です。
たとえるなら、新NISAは「箱」です。箱の中に入れるもの、つまり投資信託や株は、自分で選ぶ必要がある。箱を開けただけでは、お金は増えも減りもしません。
ここを勘違いしたまま「新NISAを始めたから安心」と思ってしまう人は、意外と多い気がします。安心をくれるのは非課税という仕組みであって、値下がりしないことではない。この順番で覚えておくと、あとで慌てずに済みます。
数字で見る、制度の骨組み
新NISAは2024年1月に始まりました。以前のNISAと比べて、使える枠が大きくなり、非課税で持っていられる期間に期限がなくなったのが大きな変化です。
主な数字を表にまとめます(2024年時点の制度です。変更される可能性があるので、最新は金融庁の案内で確認してください)。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間の投資枠 | 120万円 | 240万円 |
| 年間の合計 | 2つ合わせて360万円 | (同左) |
| 生涯の非課税保有限度額 | 2つ合わせて1,800万円 | うち成長投資枠は1,200万円まで |
| 非課税で保有できる期間 | 無期限 | 無期限 |
| 買い方 | 積立のみ | 一括でも積立でも |
| 対象となる主なもの | 金融庁の基準を満たした投資信託 | 上場株式や投資信託など(一部対象外あり) |
ふたつの枠は、両方使ってもいいし、片方だけでもいい。年360万円と聞くとすごい金額に見えますが、これは「ここまで使える」という上限で、使い切る必要はまったくありません。
生涯の上限1,800万円は、実際に買った金額(簿価)で管理されます。途中で売った場合、その分の枠は翌年以降にまた使えるようになります。ただし、年間の枠を超えて一気に買い直すことはできません。
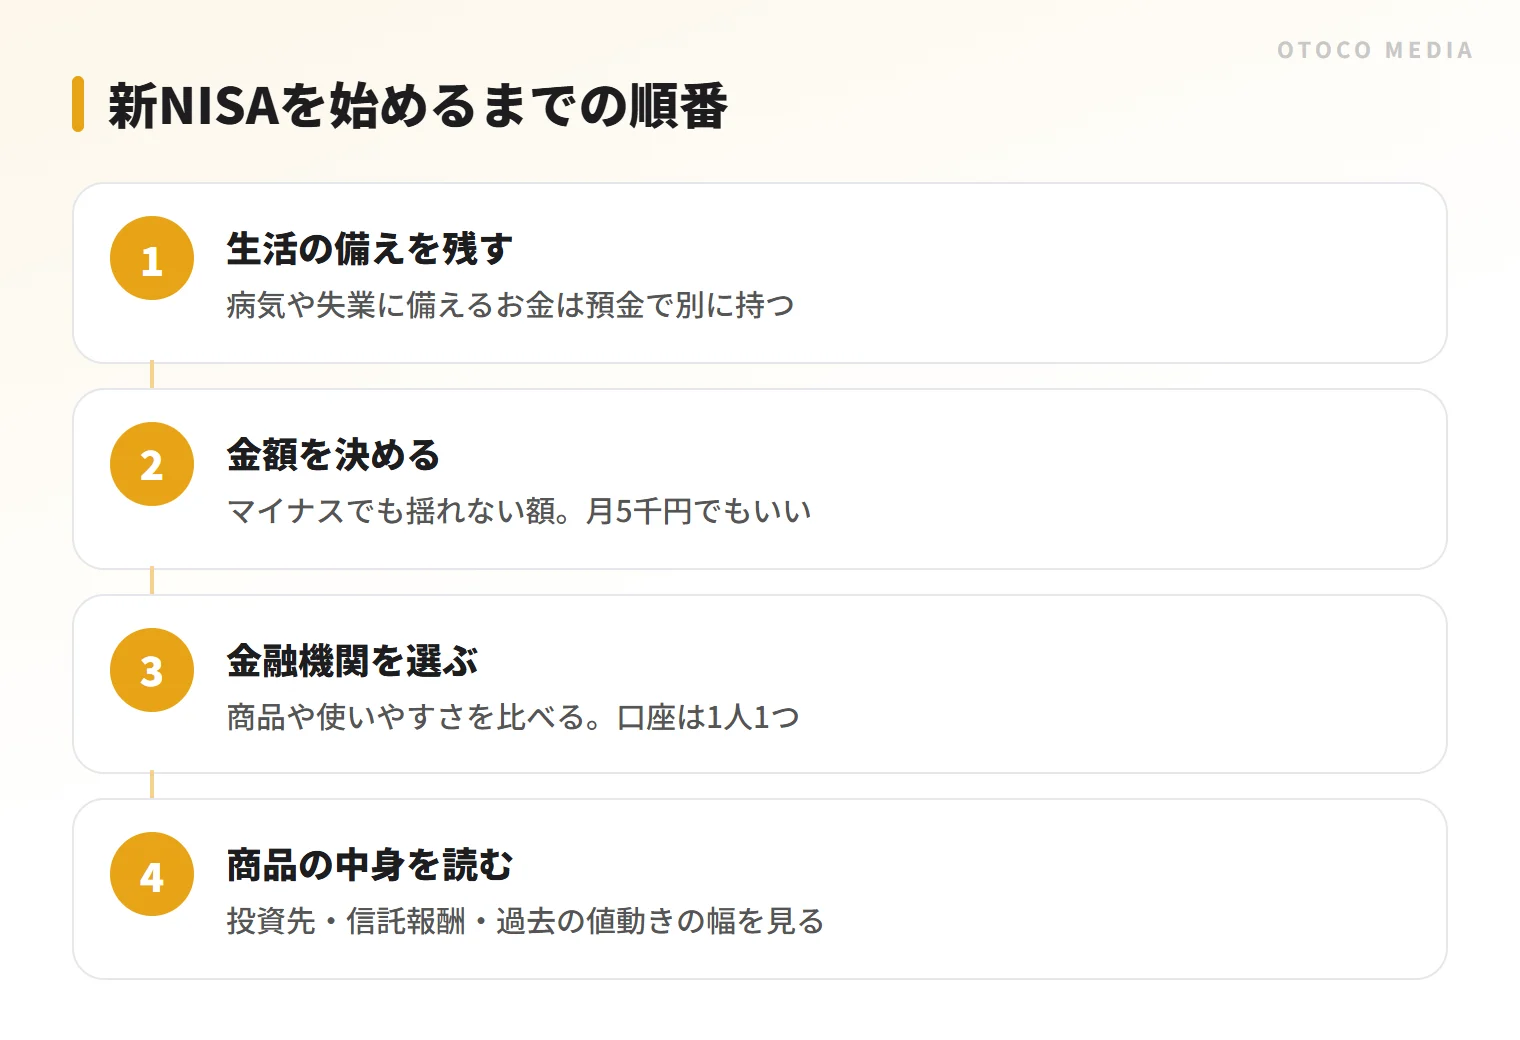
対象は日本に住む18歳以上の人で、NISA口座は1人1口座まで。どの金融機関で口座を開くかは、取り扱っている商品や使いやすさを比べて決めることになります。
例: 毎月1万円を積み立てると、何が起きるか
数字がふわっとしていると怖さも消えないので、一番シンプルな例で考えてみます。
毎月1万円を、つみたて投資枠で積み立てるとします。
| 期間 | 積み立てた元本の合計 |
|---|---|
| 1年 | 12万円 |
| 5年 | 60万円 |
| 10年 | 120万円 |
| 20年 | 240万円 |
ここで書いているのは、あくまで自分が入れたお金の合計です。将来の評価額がこれより増えるか減るかは、誰にも分かりません。「年◯%で運用できたら」という試算はネット上にたくさんありますが、それは仮定の話で、約束された数字ではない。その前提を置いたうえで、非課税の意味だけ計算してみます。
例: 20年後、仮に評価額が元本を50万円上回っていたとします(計算のための仮定で、こうなる保証はありません)。
- ふつうの課税口座で売った場合: 50万円 × 20.315% = 約10万円が税金になる
- 新NISAで売った場合: 税金はかからず、50万円がそのまま手元に残る
差は約10万円。利益が出たときに、その利益を丸ごと受け取れる。新NISAの価値は、突き詰めるとこれに尽きます。
ちなみに、毎月1万円のペースだと、生涯の上限1,800万円に届くまで150年かかります。少額で始める人にとって、上限を気にする場面はまずありません。大きな枠に気後れする必要はない、ということです。
元本割れの話を、先にしておく
新NISAの説明では、メリットが先に語られがちです。でも、個人的には、始める前にいちばん時間をかけて考えてほしいのはリスクのほうだと思っています。
投資信託や株の値段は、毎日動きます。世界的に景気が悪くなるような局面では、評価額が積み立てた金額を大きく下回ることもあります。積み立てを始めて半年、毎月アプリを開くたびにマイナスの数字が並んでいる。そういうことは十分に起こりえます。
そして、ここが見落とされやすいところなのですが、新NISAの口座で出た損失は、ほかの口座の利益と相殺する(損益通算する)ことができません。損失を翌年以降に繰り越すこともできない。利益に税金がかからない代わりに、損失に対する救済措置もない、という仕組みです。
怖がらせたいわけではありません。むしろ逆で、「下がることもある」と最初から分かっていれば、実際に下がったときに慌てて売らずに済みます。リスクを知らずに始めて、最初の下落で狼狽して手放す。いちばんもったいないのは、たぶんこのパターンです。
ちなみに、毎月同じ金額で買い続ける積立には、値段が高いときは少なく、安いときは多く買うことになる、という性質があります。ただ、これも損をしないための魔法ではありません。買うタイミングを分散させて、「一番高いところで全部買ってしまった」を避けやすくする。それくらいの効き目だと理解しておくのが、ちょうどいい温度感です。
始める前に、自分の中で決めておくこと
口座を開く前に、3つだけ自分に聞いてみてください。
- 急な病気や失業に備えたお金(生活防衛資金)は、投資とは別に確保できているか
- 毎月いくらなら、評価額がマイナスになっても生活や気持ちが揺れないか
- そのお金を、少なくとも数年は使う予定がないか
ひとつ目は特に大事にしてほしいところです。生活費の数か月分くらいは、すぐ引き出せる預金で持っておく、という考え方がよく紹介されます。何か月分が適切かは、仕事の安定性や家族構成で変わるので、自分の状況で考えてみてください。
ふたつ目の金額は、思っているより小さくていいと思っています。月1万円でも、月5千円でもいい。値動きに一喜一憂しないで済む金額が、その人にとっての適正額です。
商品を選ぶときに、最低限読んでおきたいところ
どの商品がいいか、はこの記事では言いません。ただ、説明書き(目論見書や商品ページ)のどこを見ればいいかは、知っておいて損はないと思います。
ひとつは、何に投資しているか。日本の株なのか、海外の株なのか、債券なのか。それとも複数を組み合わせているのか。中身が分からないものに毎月お金を入れるのは、行き先を確かめずに電車に乗るようなものです。
もうひとつは、持っている間にかかる費用。投資信託には「信託報酬」と呼ばれる手数料があり、保有している限り差し引かれ続けます。年あたりの率は小さく見えても、長く持つほど効いてくる部分です。
それから、過去の値動きの幅。過去の成績は将来を約束するものではありませんが、「この商品は、悪いときにどのくらい下がったことがあるのか」を見ておくと、自分が耐えられそうかどうかの手がかりになります。
よくある3つの勘違い
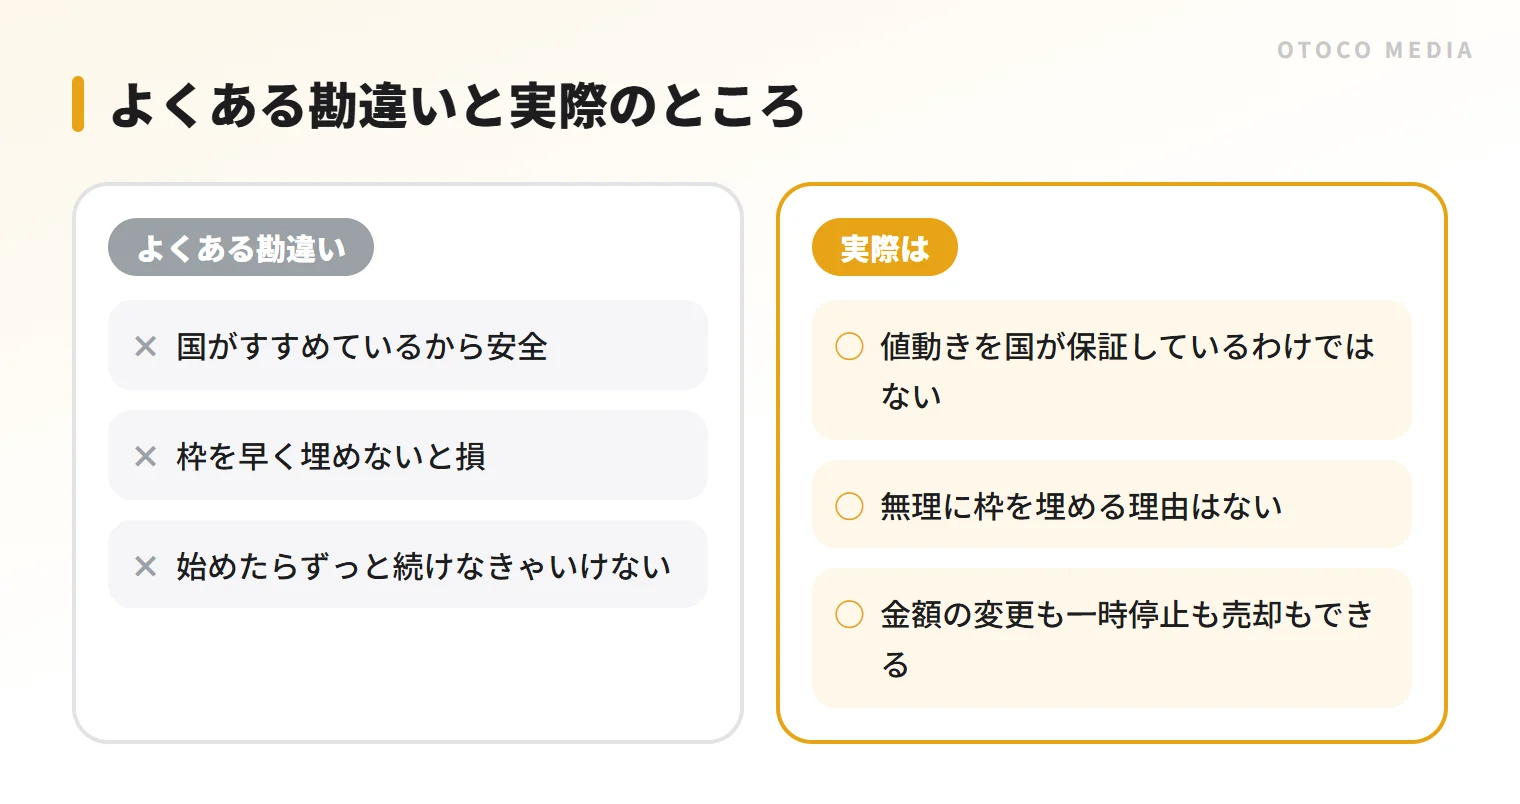
「新NISAは国がすすめているから安全」
国が制度を用意しているのは、税金面で投資をしやすくするためです。商品の値動きを国が保証しているわけではありません。安全かどうかは、何に投資するかで決まります。
「枠を早く埋めないと損」
年間360万円の枠は、使わなかった分を翌年に繰り越すことはできません。ただ、だからといって無理に埋める理由もない。生活を圧迫してまで投資額を増やすのは、本末転倒です。
「始めたら、ずっと続けなきゃいけない」
積立の金額は途中で変えられますし、一時的に止めることもできます。売却も自由です。収入が減ったときや、結婚・引っ越しなどでお金が必要になったときは、生活を優先して調整すればいい。制度に合わせて暮らすのではなく、暮らしに合わせて制度を使う、くらいの距離感がちょうどいいと思います。
怖いままでいい。小さく始めて、仕組みのほうに慣れていく
投資に対する怖さは、たぶん完全には消えません。消えなくていい、とも思います。その怖さがあるから、身の丈に合わない金額を入れずに済むからです。
もし始めるなら、生活の備えを残したうえで、気にならない金額から。何を買うかは、商品の説明書きや手数料を自分で読み比べて、納得できるものを選んでください。制度の細かい部分や最新の変更点は、金融庁の案内がいちばん確実です。
お金の話は、職場や友人とはなかなか本音でしにくいものです。「下がってて夜眠れない」なんて、知り合いには言いづらい。男性専用の匿名掲示板 OTOCO では、投資を始めたばかりの人も、迷っている人も、名前を出さずに本音を書いています。誰かの「自分もそうだった」に、少しだけ肩の力が抜けるかもしれません。
よくある質問
Q新NISAは何歳から始められますか?
日本に住んでいる18歳以上の人が対象です(口座を開設する年の1月1日時点で判定)。NISA口座は1人1口座までで、金融機関の変更は年単位で手続きができます。
Q新NISAなら損をすることはありませんか?
いいえ、損をする可能性はあります。新NISAは利益に税金がかからない仕組みで、元本の保証はありません。値動きによっては、積み立てた金額を下回ることもあります。
Q途中でお金が必要になったら引き出せますか?
保有している商品はいつでも売却できます。売却した分の非課税枠は、買ったときの金額(簿価)分が翌年以降に再び使えるようになります。ただ、値下がりしているときに売ると損失が確定するので、近いうちに使う予定のお金は投資に回さないほうが安心です。
Qつみたて投資枠と成長投資枠は、両方使わないといけませんか?
どちらか片方だけでも問題ありません。つみたて投資枠は金融庁の基準を満たした投資信託が対象で、積立専用です。初めての人は、つみたて投資枠で少額から始めて、仕組みに慣れていく人が多いです。
Q旧NISAで買ったものはどうなりますか?
2023年までの旧NISAで投資したものは、新NISAとは別枠で、もとの非課税期間が終わるまで非課税で保有できます。新NISAの枠に自動で移るわけではないので、扱いは口座のある金融機関や金融庁の案内で確認してください。
同じ悩みを持つ男性の本音を、のぞいてみませんか?
OTOCOは男性専用の匿名掲示板。恋愛・仕事・お金の悩みから趣味の話まで、身近な人には言いにくい本音をスレッドで気軽に語り合えます。登録なしでも閲覧できます。
OTOCOで話題のスレッド
デートで会話が続かない男性へ|沈黙が怖くなくなる話題の広げ方と聞き方
新着デート中に話が途切れて、次の話題を必死に探してしまう。そんなあなたへ、答えやすい質問の例、一つの話題を縦と横に広げるコツ、相づちと聞き方、沈黙との付き合い方、最初のうちは避けたい話題まで、具体例つきで話します。
経済的に支援したいのですが、いくら必要ですか?
新着どれくらい必要ですか

こんな画像で勃起するの!?
新着記事を見たけど、内容が衝撃的すぎて笑った。さすがにこれには引くわ。好みの問題もあるけど、これで反応するって、本当にそういう人たちがいるんだなぁって思った。世の中不思議なことが多いね。
キャラデザに驚愕!
新着この記事見て、キャラデザが本当にすごいなって思った!特に色使いと表情が最高で、ファンアートも増えそう。こういうキャラのデザイン見ると、自分も創作意欲が湧いてくる。みんなの好きなキャラは誰なんだろ?